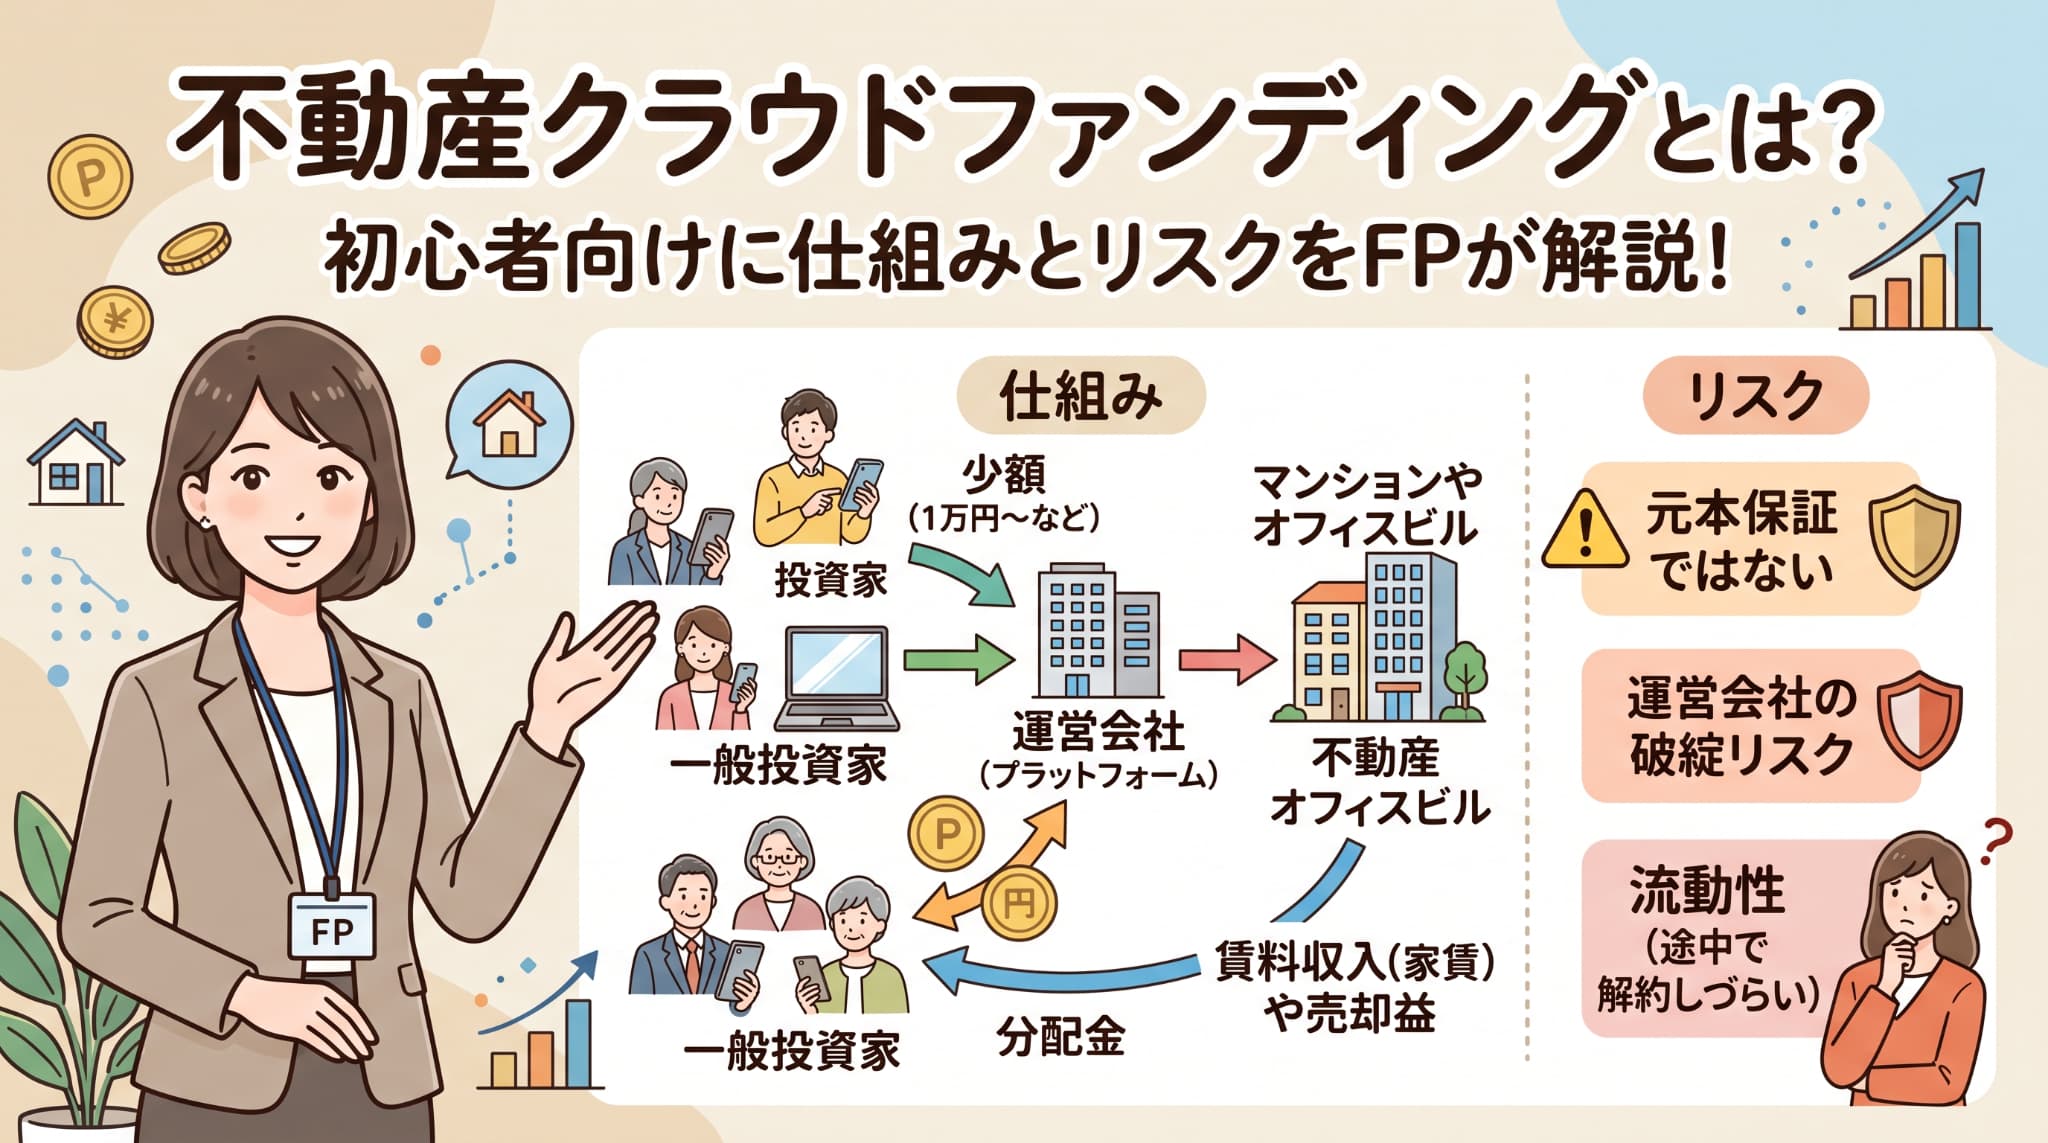
「不動産投資って、1万円からでも始められるの?」
「銀行に預けるより利回りが高そうだけど、本当に大丈夫?」
不動産クラウドファンディングという言葉を聞いて、こんな疑問を持ったことはありませんか。
不動産投資といえば、マンションやアパートを購入して、家賃収入を得るイメージが強いですよね。まとまった資金が必要ですし、ローンを組むことに不安を感じる方もいるでしょう。
ところが、不動産クラウドファンディングなら、1万円程度から不動産に投資できます。物件の管理も運営会社に任せられるため、初心者でも始めやすい仕組みになっています。
ただし、手軽に始められるからといって、必ず利益が出るわけではありません。
お金を増やすことだけでなく、大切なお金をどう守るかも重要です。
特に不動産クラウドファンディングでは、元本割れや運営会社の経営悪化、出資金が予定どおり戻らないといったリスクを知っておく必要があります。
この記事では、FP3級を持つ筆者が、不動産クラウドファンディングの仕組みからメリット・デメリット、実際に起きたトラブル、税金や始め方まで、できるだけわかりやすく解説します。
初めての方にも理解できるよう、難しい言葉はなるべく使わずに説明していきますので、ぜひ最後までお付き合いください。
この記事でわかること
- 不動産クラウドファンディングの仕組みと利益が出る理由
- メリットと、知っておきたい元本割れなどのリスク
- 失敗を避けるためのファンドの選び方
- 分配金にかかる税金と確定申告
- 初心者向けの始め方とTORCHESの特徴
この記事の筆者:「うどまる」
沖縄在住。
建設業とトラックドライバーを経て、2021年よりブロガー兼Webライターとして活動中。
3級ファイナンシャルプランニング技能士、簿記3級資格保持者。
不動産クラウドファンディングとは?
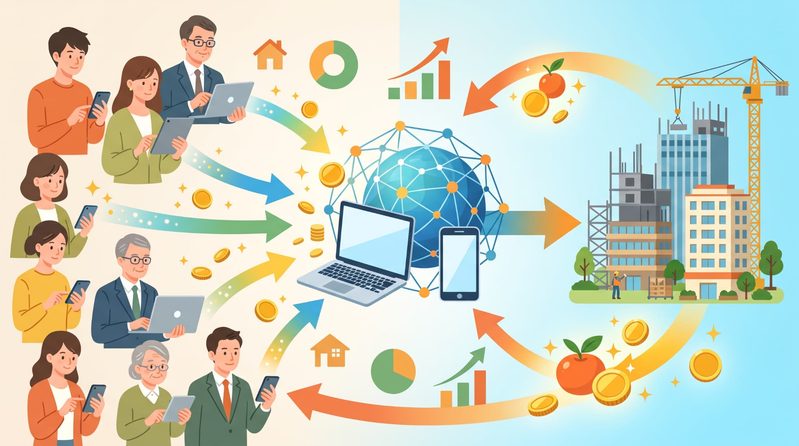
不動産クラウドファンディングとは、複数の投資家がお金を出し合い、運営会社を通じて不動産に投資する仕組みです。
普通の不動産投資では、マンションやアパートを購入するために、数百万円から数千万円もの資金が必要になることがあります。
一方、不動産クラウドファンディングなら、1万円程度の少額から参加できるサービスもあります。
ここでは、どのような仕組みで利益が生まれるのかを見ていきましょう。
不動産クラウドファンディングの仕組み
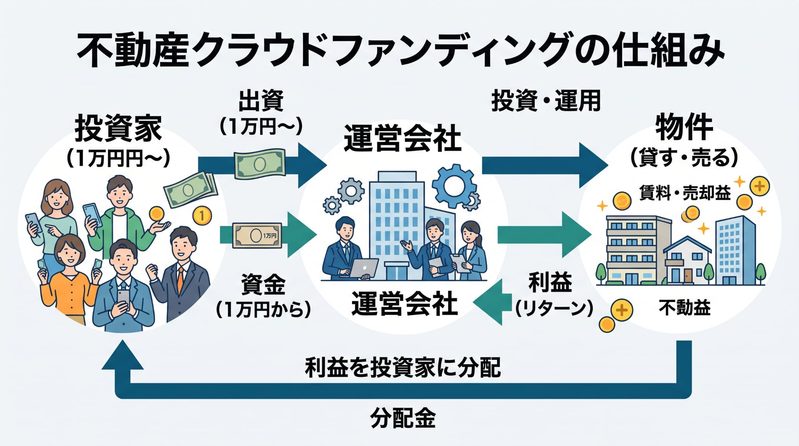
不動産クラウドファンディングは、インターネットでたくさんの人から少しずつお金を集めて、そのお金で運営会社が不動産を運用し、出た利益をみんなで分け合うしくみです。
たとえるなら、大きなホールケーキを、みんなで少しずつお金を出して買い、切り分けて食べるようなものです。1人では買えない大きなケーキ(=マンションやビル)でも、100人、1,000人で出し合えば手が届きます。
物件の管理や入居者さがし、売るタイミングの判断は、すべて運営会社がやってくれます。投資家がするのは、ネットで申し込んで、お金を振り込むことだけ。あとは分配金が振り込まれるのを待ちます。
出資の形は、多くの場合「匿名組合型」と呼ばれるものです。物件の持ち主はあくまで運営会社で、投資家は「利益の分配を受ける権利」を持つ、という関係になります。ここは後で出てくるリスクの話にもつながるので、頭のすみに置いておいてください。
インカム型とキャピタル型:利益の出し方は2種類
不動産クラウドファンディングで利益を得る方法は、大きく分けて2種類あります。
「インカム型」と「キャピタル型」です。
| 比較項目 | インカム型 | キャピタル型 |
|---|---|---|
| 利益の出どころ | 家賃収入 | 物件を売ったときの売却益 |
| 運用の例 | マンションを貸して家賃を得る | 土地や建物を売却して利益を得る |
| 特徴 | 継続的な収入を見込みやすい | 高い利益を狙える案件もある |
| 主なリスク | 空室が増えると分配が減る | 思った値段で売れないと利益が減る |
インカム型は、マンションやアパートなどの家賃収入が主な利益になります。
入居者が安定していれば収益を見込みやすいものの、空室が増えたり家賃が下がったりすると、分配金が減る可能性があります。
一方のキャピタル型は、不動産を売却したときの利益を中心に分配するタイプです。
想定利回りが高い案件もありますが、予定した価格で売れなければ利益が減り、場合によっては損失が発生します。
どちらが必ず安全というわけではありません。
大切なのは、そのファンドが何によって利益を生み出すのかを理解することです。
優先劣後方式とは?投資家の損失を抑える仕組み
ここは、とても大事なところです。
多くの不動産クラファンでは、「優先劣後方式」というしくみを使っています。これは、投資家(優先)と運営会社(劣後)が一緒にお金を出し、損失が出たときは、まず運営会社の出資分から減らしていくというルールです。
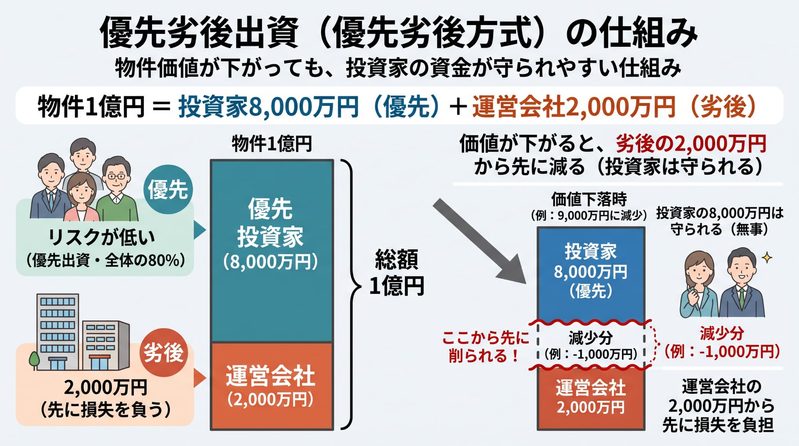
たとえば、劣後出資の割合が20%のファンドなら、物件の価値が20%下がるまでは、投資家の元本は減らない計算になります。
裏を返せば、劣後の割合を超える損失が出れば、投資家の元本も減ります。
劣後出資は「クッション」のようなもので、クッションが厚いほど投資家は守られやすい。この考え方は、あとで出てくる「選び方」でも使います。
法律の後ろ盾:不動産特定共同事業法
不動産クラウドファンディングの多くは、「不動産特定共同事業法」という法律に基づいて運営されています。
この法律では、事業者の許可や登録、投資家への説明などに関するルールが定められており、インターネットで契約を行う場合にも、必要な手続きや情報提供の決まりがあります。
さらに、2026年8月には投資家保護を強化するため、関連するルールが改正されました。
契約前に説明する内容や、運営会社が公開する情報の充実などが盛り込まれています。
こうした制度が整えられているのは、投資家にとって大切なことです。
ただし、国や都道府県から許可を受けているからといって、投資の安全性が保証されるわけではありません。
投資を検討する際は、運営会社の許可番号を確認するとともに、事業内容や過去の運用実績にも目を向けましょう。
不動産クラウドファンディングの市場は拡大している
不動産クラウドファンディングは、少額から参加できる不動産投資の方法として広がってきました。
国土交通省も、不動産特定共同事業の活用状況をまとめた資料を公開しています(国土交通省「不動産特定共同事業の利活用促進ハンドブック」(2026年9月))。
オンラインで募集するサービスが登場し、個人投資家にとって不動産投資の選択肢が増えているのは確かです。
ただし、市場が大きくなっていることと、投資先が安全であることは別の話。利用者が多いサービスでも、運用が予定どおり進まない可能性はあります。
 うどまる
人気や知名度だけで投資するのはおすすめしません。個々のファンドの内容を確認することが大切です
J-REITや現物の不動産投資とは何が違う?
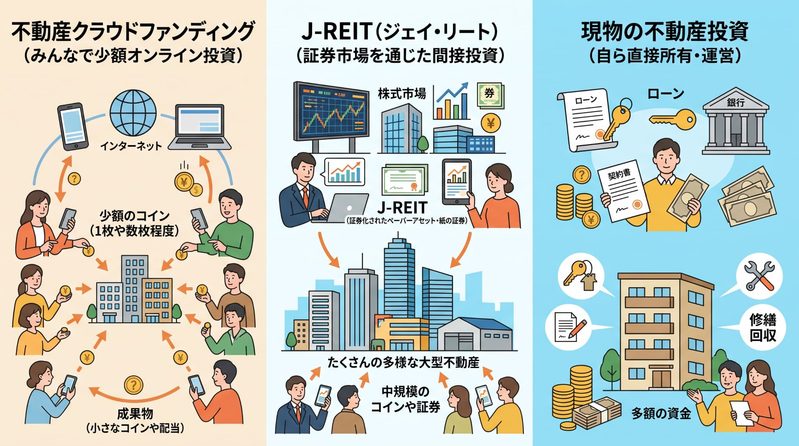
不動産に投資する方法は、不動産クラウドファンディングだけではありません。
例えば、少額から不動産に投資できる「J-REIT(ジェイリート)」もあります。
どちらも不動産に投資する仕組みですが、お金の引き出しやすさや利益の受け取り方には違いがあります。
まずは、主な特徴を比較してみましょう。
| 不動産投資の種類 | ||||
|---|---|---|---|---|
| 項目 | 不動産クラファン | J-REIT | 現物の不動産投資 | NISAの投資信託 |
| 始められる金額 | 1万円〜 | 数万円〜 | 数百万円〜 | 100円〜 |
| 主な収益 | 家賃収入・売却益 | 賃料などによる分配金・売却益 | 家賃収入・売却益 | 分配金・値上がり益 |
| 日々の値動き | 見えにくい | 市場価格が変動する | 市場価格は見えにくい | 基準価額が変動する |
| 途中の換金 | 原則として難しい | 市場で売却可能 | 売却に時間がかかる | 原則として換金可能 |
| 物件管理 | 運営会社など | 運用会社など | 自分または管理会社 | 運用会社 |
| 税金の基本 | 分配利益は一般に雑所得 | 分配金や売却益に原則課税 | 賃貸収入と売却益で扱いが異なる | NISA口座内の対象商品の利益は非課税 |
| ※各項目は一般的な例です。商品や契約内容によって異なります。 | ||||
いちばんの違いは、途中でやめられるかどうかです。J-REITや投資信託はいつでも売れますが、不動産クラウドファンディングは、運用期間が終わるまで原則としてお金を引き出せません。
それから、よく聞かれるのでここで書いておきます。不動産クラファンは、NISAの対象ではありません。税金がかからないNISAとは、まったく別のものとして考えてください。
投資自体が初めてなら、まずはNISAから始めるのもひとつの手です。NISAを含めた少額投資の始め方は、こちらの記事でまとめています。
うどまる投資方法によって、お金の引き出しやすさや税金も違います。自分の目的に合うものを選びたいですね
不動産クラウドファンディング4つのメリット
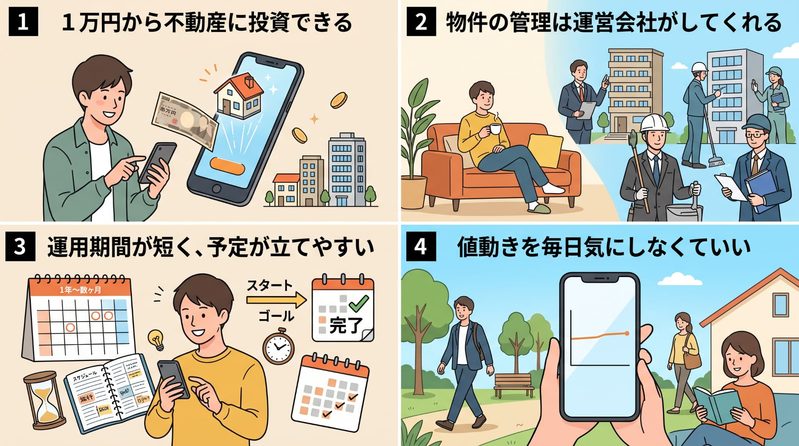
不動産クラウドファンディングには、一般的な不動産投資とは違った魅力があります。特に、少額から始められることや、物件管理の手間が少ないことは大きなメリットです。
ここでは、初心者が知っておきたい4つのメリットを紹介します。
1万円から不動産に投資できる
不動産クラウドファンディングの魅力は、少ない資金から始められることです。通常の不動産投資では、物件の購入に大きなお金が必要になります。
しかし、不動産クラウドファンディングには、1口1万円から投資できるサービスもあります。ローンを組まず、自分で用意した資金の範囲で投資できるのもうれしいところです。
ただし、最低投資額はサービスやファンドによって異なります。1口10万円以上という案件もあるため、申し込み前に確認しましょう。
物件の管理は運営会社がしてくれる
不動産を自分で所有すると、入居者への対応や設備の修理、家賃の管理など、さまざまな仕事が発生します。
その点、不動産クラウドファンディングでは、こうした実務を基本的に運営会社などが担当します。投資家が直接、入居者とやり取りする必要はありません。本業が忙しい方や、不動産管理の経験がない方にとっては、魅力的な仕組みといえるでしょう。
ただし、管理を任せられることと、運用リスクがなくなることは別です。
運営会社が適切に事業を行っているかは、定期的に確認したいところです。
運用期間が短く、予定が立てやすい
不動産クラウドファンディングでは、募集時に運用予定期間が示されています。例えば、6か月や12か月といった期間です。いつごろ運用が終わる予定なのかを把握できるため、資金計画を立てる際の参考になります。
ただし、予定した期間に必ず運用が終了するわけではありません。物件の売却が遅れたり、事業計画が変更されたりすると、運用期間が延びる可能性もあります。
そのため、終了予定日を「必ずお金が戻る日」と考えないことが大切です。
値動きを毎日気にしなくていい
株式や投資信託では、市場の動きによって価格が変わります。毎日価格を確認していると、値下がりが気になって落ち着かない方もいるでしょう。
一方、不動産クラウドファンディングは、一般的に株式のような日々の取引価格が表示されません。そのため、毎日の値動きに振り回されにくいという特徴があります。
ただし、価格が表示されないからといって、不動産の価値が変わらないわけではありません。知らない間に物件の価値が下がっている可能性もあります。
日々の値動きが見えないことは、メリットであると同時に注意点でもあるのです。
うどまる毎日値動きをチェックしなくていいのは気楽ですね。でも、見えないところでリスクがなくなるわけではありませんよ
不動産クラウドファンディングのデメリットとリスク|「やめとけ」と言われる理由
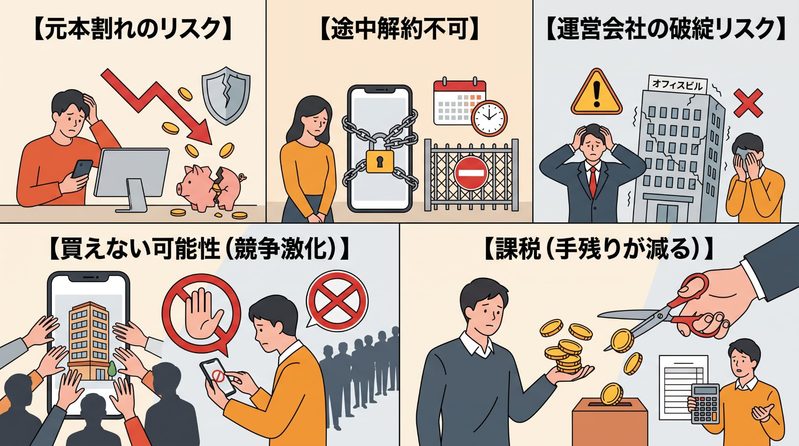
インターネットで検索すると「不動産クラウドファンディングは危ない」「やめとけ」といった言葉を見かけることもありますよね。
実際のところ、すべての不動産クラウドファンディングが危険というわけではありません。しかし、仕組みを理解せずに投資すると、思わぬ損失につながる可能性があります。
FPの勉強でも、投資先を選ぶときは利益だけでなく、リスクと資金の使い道を考えることが大切だと学びます。
ここからは、特に注意したいポイントを確認していきましょう。
元本保証はない(元本割れの可能性がある)
最初に知っておきたいのが、元本割れのリスクです。
元本割れとは、投資した金額よりも、戻ってくる金額が少なくなることをいいます。
例えば、10万円を投資したのに、運用終了後に8万円しか戻らなければ、2万円の損失です。
不動産クラウドファンディングでも、物件の価格が下がったり、予定した利益が出なかったりすると、元本割れする可能性があります。優先劣後方式を採用しているファンドでも、損失を完全に防げるわけではありません。
想定利回りが高くても、元本と利益の両方が保証されているわけではないことを覚えておきましょう。
原則として途中解約できない
不動産クラウドファンディングでは、運用中に出資金を引き出せないファンドが多くあります。
例えば、運用予定期間が12か月のファンドに10万円を出資した場合、その間に急な出費があっても、自由に現金へ戻せるとは限りません。さらに、物件の売却などが遅れれば、予定より長く資金が戻らない可能性もあります。
一部には途中解約や出資持分の譲渡ができるサービスもありますが、条件や手数料が設定されている場合があります。
そのため、生活費や近いうちに使う予定のお金を投資するのは避けたいところです。
運営会社が傾くリスク
不動産クラウドファンディングでは、投資する物件だけでなく、運営会社の経営状態も重要です。匿名組合型では、基本的に運営会社側が事業を行い、対象となる不動産を保有します。
もし運営会社の経営が悪化すると、分配金の支払いが止まったり、出資金の返還が遅れたりする可能性があります。場合によっては、出資金の一部または全部が戻らないことも考えられます。
だからこそ、利回りだけでなく、運営会社の財務状況やこれまでの実績も確認する必要があります。
人気のファンドは買えない場合がある
不動産クラウドファンディングでは、募集額に上限があります。特に想定利回りの高いファンドでは、申し込みが集中することも珍しくありません。先着順の場合、募集開始から短時間で満額になるケースもあります。
一方、抽選方式では、申し込んでも当選するとは限りません。気になるファンドが見つかったら、募集日や申し込み方法を確認しておくとよいでしょう。
ただし、人気があるからといって、安全性が高いわけではありません。募集がすぐに埋まるファンドでも、投資する前に内容を確認することが大切です。
分配金に税金がかかる
不動産クラウドファンディングでは、利益が出ても、そのすべてを受け取れるわけではありません。一般的な匿名組合型では、分配された利益に対して20.42%の所得税などが源泉徴収されます。源泉徴収とは、分配金を支払うときに、あらかじめ税金を差し引く仕組みのことです。
また、分配金は一般的に雑所得として扱われ、所得の状況によっては確定申告が必要になります。NISAのように利益が非課税になる制度とは違うため、税金を差し引いた受取額で比較することが大切です。
税金については、後ほど具体的な計算例を紹介します。
うどまる利回りが高いと、つい目が行きますよね。でも、投資で大切なのは「いくら増えるか」だけではありません
不動産クラウドファンディングで初心者が避けたい3つの失敗
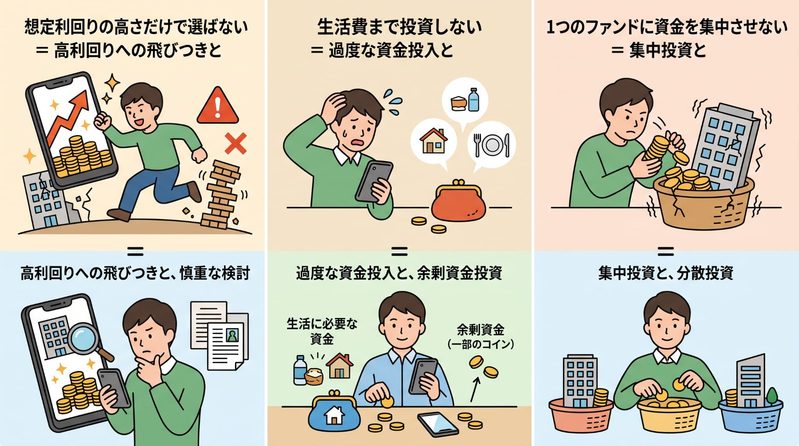
不動産クラウドファンディングで失敗するリスクを減らすには、次の3つに気をつけましょう。
①想定利回りの高さだけで選ばない
年利10%や15%といった数字を見ると、魅力的に感じるかもしれません。しかし、利回りが高いからといって、実際にその利益を受け取れるとは限りません。
なぜ高い利回りを見込めるのか、説明を確認しましょう。
②生活費まで投資しない
運用中は自由にお金を引き出せない場合があります。家賃や食費、急な医療費などに使う生活防衛資金は、預貯金などで確保しておきましょう。
③1つのファンドに資金を集中させない
例えば、投資に使えるお金が30万円あるからといって、1つのファンドに全額を入れるのは慎重に考えたいところです。複数の投資先に分ければ、特定のファンドで問題が起きたときの影響を抑えられる場合があります。
もちろん、分散しても損失がなくなるわけではありませんが、集中投資と比較するとリスクは大幅に減ります。
実際に起きたトラブル(2025〜2026年の事例)
不動産クラウドファンディングのリスクを考えるうえでは、実際に起きたトラブルも参考になります。
ここでは、行政機関が公表した事例を紹介します。
- みんなで大家さん
みんなで大家さん
2025年7月末、不動産投資商品「みんなで大家さん」の一部商品で、分配金の支払いに遅れが生じました。その後、出資者による集団訴訟へと発展し、2026年2月24日時点の報道では、原告数が約2,500人、請求総額が約230億円に達しています。
さらに2026年9月1日、大阪府は運営会社の都市綜研インベストファンド株式会社に対し、不動産特定共同事業の許可を取り消す行政処分を行いました。同日、東京都も販売代理人のみんなで大家さん販売株式会社に対し、同様の許可取消処分を行っています。
大阪府の公表資料によると、2026年6月30日時点で、償還期限を過ぎても返還されていない出資金は約188億円にのぼり、対象となる事業参加者は延べ7,511人に達しました。 - ヤマワケエステート
2026年2月20日、大阪府はヤマワケエステート株式会社に対し、一部業務停止と指示の行政処分を行いました。一部業務停止の期間は、2026年2月24日から60日間です。
こうした事例を見ると、不動産クラウドファンディングに不安を感じる方もいると思います。
しかし、大切なのは「すべてのサービスが同じように危険だ」と決めつけることではありません。投資の仕組みを理解し、運営会社や案件ごとのリスクを確認することが重要です。
うどまる運営会社の知名度や想定利回りだけでは、安全性を判断できないことを覚えておきましょう
不動産クラウドファンディングで失敗しないための5つのポイント
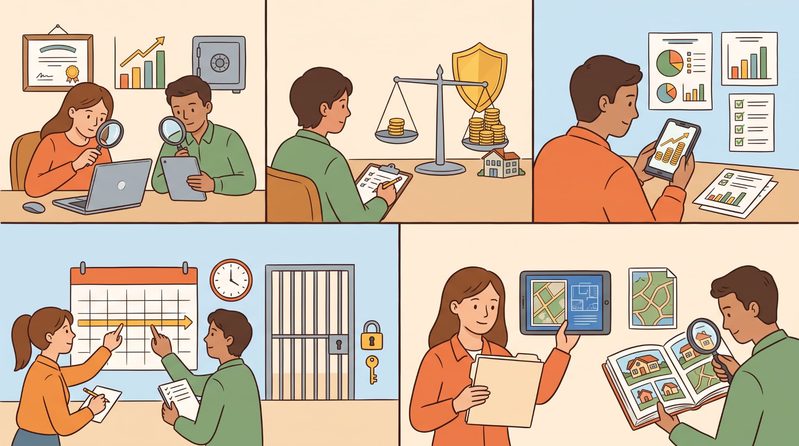
不動産クラウドファンディングを始めるなら、どのファンドを選ぶかが重要です。とはいえ、初めての方は「何を確認すればいいの?」と迷ってしまいますよね。
ここでは、投資前に押さえておきたい5つのポイントを紹介します。
① 運営会社の許可・実績・経営状態を確認する
最初に確認したいのは、運営会社です。不動産特定共同事業法に基づく事業であれば、公式サイトなどに許可番号が掲載されています。まずは、その番号や会社情報を確認しましょう。
あわせて、次のような情報も参考になります。
- 会社がいつ設立されたか
- 不動産事業をどのくらい続けているか
- これまでのファンドで償還の遅延があったか
- 決算情報などが公開されているか
ただし、過去に問題なく運用できていても、将来の利益まで保証されるわけではありません。実績はあくまでも判断材料の一つとして考えましょう。
② 劣後出資の割合を確認する
優先劣後方式を採用しているファンドでは、劣後出資の割合も確認したいポイントです。一般的には、劣後出資の割合が大きいほど、損失を吸収できる余地も大きくなります。
例えば、劣後出資が5%のファンドと20%のファンドでは、単純な仕組み上、20%の方が損失を吸収できる範囲が広くなります。
ただし、割合だけで安全性を判断するのは禁物です。物件の評価額や借入金、契約条件なども確認する必要があります。また、優先劣後方式そのものを採用していないファンドもあります。
③ 想定利回りの根拠を確認する
ファンドの募集ページには、年利5%や10%といった想定利回りが掲載されています。ここで注目したいのは、数字の大きさよりも、その根拠です。
例えば、家賃収入から利益を分配する場合は、入居状況や家賃収入の見込みを確認します。
売却益を見込む場合は、どのような価格で売却する予定なのかが重要です。売却予定価格が高く設定されていても、実際にその値段で買い手が見つかるとは限りません。
説明を読んでも利益の出る理由がわからない場合は、投資を急がず、ほかのファンドと比較してみましょう。
④ 運用期間と途中解約の条件を確認する
投資する前には、運用予定期間を必ず確認しましょう。6か月や12か月などの期間が設定されていても、予定どおりに出資金が戻るとは限りません。また、途中解約ができるかどうかも重要です。
解約できる場合でも、手数料が必要だったり、特定の条件を満たす必要があったりします。お金を使う予定が決まっている方は、特に慎重に判断したいところです。
⑤ 物件や運用状況の情報が公開されているか確認する
最後は、情報開示の充実度です。
投資する物件について、どの程度の情報が公開されているかを確認します。
例えば、次のような情報です。
- 物件の所在地や種類
- 建物の築年数や入居状況
- 想定する家賃収入や売却価格
- 運用期間や分配金の支払い予定
- 運用中の状況や償還に関する報告
こうした情報が詳しく掲載されていれば、投資判断に役立ちます。逆に、物件の内容や利益の根拠がよくわからない場合は、無理に申し込む必要はありません。
自分が理解できない商品には投資しない。
これは、不動産クラウドファンディングに限らず、資産運用全般で大切にしたい考え方です。
募集ページはどこを見ればいい?
初めて募集ページを見ると、たくさんの数字や説明が並んでいて戸惑うかもしれません。
そんなときは、以下の順番で確認すると整理しやすくなります。
- 運営会社の情報と許可番号
- 劣後出資比率(ファンド概要)
- 物件情報
- 想定利回りの内訳
- 運用期間と早期償還の条件
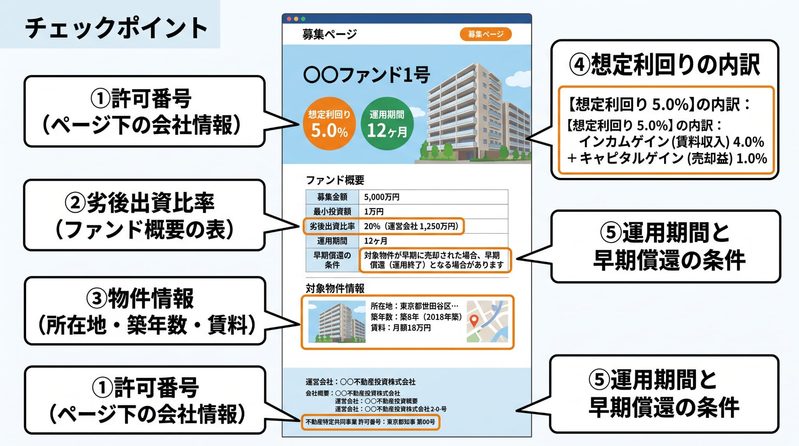
最初は時間がかかっても構いません。募集ページだけでなく、契約前に交付される説明書類にも目を通しましょう。
わからない部分があれば、運営会社に問い合わせたり、投資を見送ったりすることも大切です。
うどまる私なら、まず運営会社と物件の情報を確認します。わからないところが残るなら、無理に申し込まないのも大切な判断ですよ
不動産クラウドファンディングの税金と確定申告|手元にいくら残る?
不動産クラウドファンディングで利益が出ると、税金がかかります。ここは、投資する前にぜひ理解しておきたいところです。
例えば、想定利回りが年12%と表示されていても、そのまま12%分のお金を受け取れるわけではありません。実際には運用期間や税金などを考える必要があります。
難しく感じるかもしれませんが、数字を使って考えると理解しやすくなります。
分配金には原則20.42%の税金が源泉徴収される
一般的な匿名組合型の不動産クラウドファンディングでは、利益の分配金は原則として雑所得になります。
分配金の支払い時には、所得税と復興特別所得税を合わせた20.42%が源泉徴収されるのが一般的です。
内訳は次のとおりです。
- (所得税 20%)+(復興特別所得税 0.42%)=20.42%
つまり、利益が1万円出ても、そのまま1万円が振り込まれるわけではありません。なお、20.42%は源泉徴収時の税率です。
確定申告をする場合は、ほかの所得などに応じて最終的な税額が変わることがあります。
計算例:10万円を年12%・6か月で運用した場合
具体的な数字で見てみましょう。
10万円を、想定利回り年12%、運用期間6か月のファンドに出資したとします。
- 分配金:10万円 × 12% × 6か月/12か月 = 6,000円
- 源泉徴収:6,000円 × 20.42% = 1,225円(1円未満は切り捨て)
- 手取り:6,000円 - 1,225円 = 4,775円
「年12%」と聞くと、10万円が11万2,000円になりそうな気がしますよね。でも、6か月なら利回りは半分の6%分。さらに税金が引かれて、手元に残るのは4,775円です。
なお、元本10万円が予定どおり全額返還される場合、利益と合わせた受取総額は10万4,775円となります。
この感覚を持っておくだけで、利回りの数字に振り回されにくくなります。
不動産クラウドファンディングで確定申告は必要?
会社員の方は、「分配金を受け取ったら確定申告をしないといけないの?」と気になるのではないでしょうか。
一般的に、勤務先が1か所で年末調整を受けており、給与収入が年間2,000万円以下などの条件を満たす方は、給与所得・退職所得以外の所得が年間20万円以下であれば、所得税の確定申告は原則不要です。
ただし、ここでいう20万円は、不動産クラウドファンディングの分配金だけを指すわけではありません。副業など、ほかの所得も合計して判断します。
また、医療費控除などを受けるために確定申告をする場合は、20万円以下の所得も含めて申告する必要があります。
もう一つ注意したいのが住民税です。所得税の確定申告が不要でも、住民税の申告が必要になる場合があります。
一方、所得の状況によっては、確定申告をすることで源泉徴収された所得税の一部が戻るケースもあります。
税金の扱いは人によって異なるため、不安な場合は国税庁の公式サイトや税務署、税理士などに確認しましょう。
うどまるFPの勉強でも、税金は大切なテーマです。利回りを見るときは、税金を差し引いた金額まで考えておきましょう!
不動産クラウドファンディングが向いている人・向いていない人
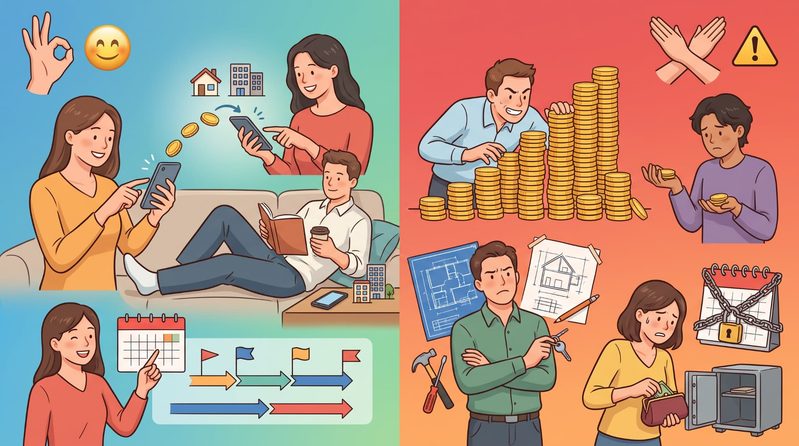
ここまで読んで、「自分も始めてみようかな」と感じた方もいるでしょう。ただし、不動産クラウドファンディングは、誰にでも向いている投資ではありません。
お金を使う予定や、どの程度の損失まで受け入れられるかによって、向き不向きが変わります。
不動産クラウドファンディングが向いている人
次のような方は、検討する余地があるでしょう。
- 生活防衛資金(生活費の3〜6か月分)とは別に、しばらく使わないお金がある人
- 株価の値動きを毎日チェックするのは疲れる、という人
- NISAなどですでに投資をしていて、分散先をもう1つ増やしたい人
特に大切なのは、余裕資金で投資できるかどうかです。
一般的には、生活費の3〜6か月分程度を生活防衛資金の目安とする考え方があります。
ただし、必要な金額は家族構成や収入の安定性などによって異なります。
生活に必要なお金を確保したうえで、無理のない範囲で検討しましょう。
不動産クラウドファンディングが向いていない人
一方、次のような方は慎重に考えた方がよいでしょう。
- 元本が減ることを受け入れられない人
- 近いうちに使う予定のお金しかない人
- 急な出費に備える預貯金が十分でない人
- 運営会社やファンドの内容を調べるのが難しい人
- 想定利回りどおりの利益が必ず出ると考えている人
初めての投資であれば、焦って始める必要はありません。まずはNISAや投資信託など、ほかの資産運用の仕組みも学んでみるとよいでしょう。
そのうえで、不動産クラウドファンディングの特徴を理解し、自分に合うかどうか判断することをおすすめします。
うどまる投資は生活に余裕があってこそ。まずは毎日の暮らしを守るお金を確保して、それから考えても遅くありませんよ
不動産クラウドファンディングの投資方法|初心者向け4ステップ
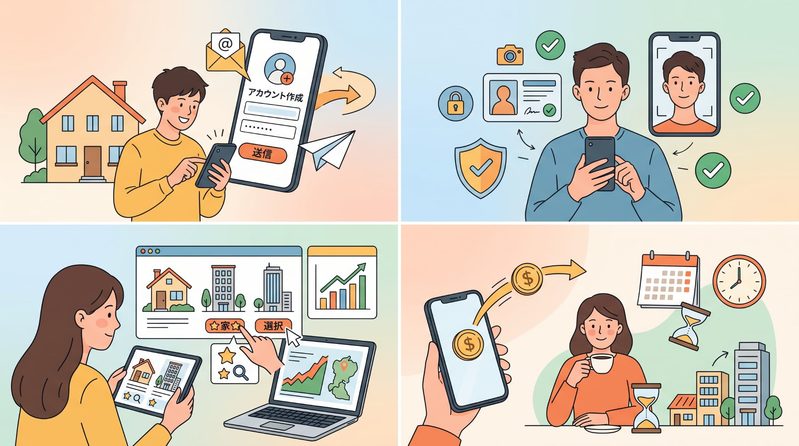
不動産クラウドファンディングは、多くのサービスでインターネットから申し込めます。手続き自体は難しくありませんが、本人確認や投資家登録には時間がかかる場合があります。
ここでは、一般的な始め方を4つのステップで紹介します。
ステップ1 会員登録
まず、利用したいサービスの公式サイトにアクセスします。そのあとメールアドレスやパスワードなどを登録し、会員登録を行いましょう。
ただし、この段階では投資できないサービスもあります。実際にファンドへ申し込むには、投資家登録が必要です。
ステップ2 投資家登録と本人確認を済ませる
次に、氏名や住所などの情報を入力し、本人確認を行います。サービスによっては、スマートフォンで本人確認書類を撮影して提出できます。
また、出資金の返還先となる銀行口座の登録なども必要です。審査には時間がかかることがあるため、募集開始前に済ませておくと安心です。
ステップ3 投資するファンドを選ぶ
登録が完了したら、募集されているファンドを確認します。想定利回りだけでなく、物件の内容や運用期間、劣後出資の割合、途中解約の条件なども見ておきましょう。
また、契約に関する説明書類にも目を通してください。内容を理解し、納得できたら申し込みを行います。
先着順や抽選方式など、申し込み方法はサービスや案件によって異なります。
ステップ4 期日までに入金して運用開始を待つ
申し込み後は、サービスの案内に従って出資金を入金します。
入金方法や出資が確定するタイミングは、サービスによって異なります。指定口座への振り込みが必要な場合は、振込手数料の有無も確認しておきましょう。
運用が始まったら、運営会社からのお知らせや運用報告を定期的にチェックします。
分配金が支払われる時期や、出資金が返還される予定についても確認しておくと安心です。
うどまる登録や申し込みはネットでできても、投資の判断は慎重に。契約内容はしっかり読んでおきたいですね
初心者におすすめのサービス例:TORCHES(トーチーズ)の特徴と注意点

ここからは、始めやすいサービスの例として「TORCHES(トーチーズ)」を紹介します。
TORCHESは、2025年11月24日にサービスを開始した不動産クラウドファンディングです。不動産に少額から投資できる仕組みを提供しています。
ただし、どのサービスを利用する場合でも、利益が保証されるわけではありません。
ここでは、特徴だけでなく注意点についても見ていきましょう。
TORCHESの基本情報
| 項目 | 内容 |
|---|---|
| サービス開始 | 2025年11月24日 |
| 運営会社(所在地) | TORCHES株式会社(徳島市) |
| 親会社 | エムトラスト株式会社 |
| 最低出資額 | 1口1万円〜(ファンドにより10万円からなど) |
| 想定利回り | 8〜18%程度 |
| 運用期間 | 3〜10か月程度が中心 |
| 申込み方式 | 先着順 |
親会社のエムトラストは、TORCHESを始める前から、他社の不動産クラファンにファンドの案件を提供してきた会社です。公式サイトでは、累計100件以上の償還実績があると紹介されています。
TORCHESの主な特徴
TORCHESには、次の4つの特徴があります。
- 1口1万円から投資できる:他の投資と比べると比較的始めやすいのがメリットです。ただし、最低出資額は案件によって異なるため、募集ページで確認しましょう。
- 不動産のプロが運用:親会社エムトラストの実績とノウハウをもとに、ファンドを運用します
- Webで完結:登録から申込みまで、オンラインで手続きできます
- 高い利回り:想定より高い値段で売れた場合は、その差益を追加配当として投資家に還元するしくみもあります
TORCHESに投資する前に確認したい注意点
TORCHESを検討する場合も、先ほど紹介した5つのポイントを確認しましょう。
| ポイント | TORCHESの場合 |
|---|---|
| ① 運営会社 | TORCHES株式会社。親会社に案件提供の実績がある一方、サービス自体は開始から1年ほどで、長い実績はまだない |
| ② 劣後出資 | ファンドごとに異なる。公開されている分析の中には、実質的な割合は低めとの指摘もあるため、募集ページで必ず確認したい |
| ③ 物件情報 | 投資対象となる不動産の所在地、築年数、物件の状態、周辺環境から選択 |
| ④想定利回り | 8%〜18%程度 |
| ⑤ 運用期間と早期償還の条件 | 3〜10か月程度と短め。途中解約は原則できない |
特に、高い想定利回りが表示されている場合は、その理由を確認することが大切です。
例えば、不動産の売却益を見込んでいるなら、どのような価格で売却する予定なのか、計画が遅れた場合はどうなるのかを確認したいところです。
また、運用期間が短いファンドでも、予定どおりにお金が戻るとは限りません。余裕資金の範囲で検討することをおすすめします。
TORCHESはどんな人に向いている?
TORCHESは、次のような方にとって検討対象の一つになるでしょう。
- 少額から不動産クラウドファンディングを試してみたい人
- 売却益を中心としたファンドにも関心がある人
- 元本割れや資金拘束のリスクを理解している人
- 余裕資金の一部を使って投資先を分散したい人
ただし、想定利回りが高いという理由だけで選ぶのはおすすめしません。投資に回せる金額やリスクの許容範囲は、人によって異なります。
まずは公式サイトで募集内容を確認し、自分に合っているかどうかを考えてみましょう。
うどまるTORCHESが気になる方も、まずは募集内容をじっくり確認しましょう。高い利回りだけで決めないことが大切ですよ
よくある質問
最後に、不動産クラファンについてよく聞かれる質問をまとめました。気になるところだけ拾い読みしてください。
- 不動産クラファンに元本保証はありますか?
-
ありません。そもそも、元本を保証して出資を集めることは、出資法という法律で禁止されています。「元本保証」とうたうサービスがあったら、むしろ注意が必要です。
- 1万円でも投資する意味はありますか?
-
分配金の額は小さくなります。たとえば1万円を年12%・6か月で運用すると、税引前で600円、手取りでは478円ほどです。ただ、しくみを体験するには十分な金額です。最初は少額で流れをつかみ、納得できたら少しずつ増やす。そんな始め方でいいと思います。
- NISAで買えますか?
-
買えません。不動産クラファンはNISAの対象外のため、分配金には原則として税金がかかります。
- 途中で解約できますか?
-
原則としてできません。一部に途中解約できるサービスもありますが、条件や手数料がかかることが多いので、申し込む前に確認してください。
- 元本割れした事例はありますか?
-
業界全体では、元本割れの報告は多くありません。ただし、分配の遅延や、運営会社への行政処分は実際に起きています(「実際に起きたトラブル」の章を参照)。
「元本割れの例が少ない=安全」ではない、という点は覚えておいてください。
まとめ|不動産クラウドファンディングは、仕組みとリスクを理解して始めよう
不動産クラウドファンディングは、1万円程度の少額から不動産に投資できる仕組みです。物件の管理を運営会社に任せられるため、まとまった資金や不動産管理の経験がなくても、投資を検討できます。
ただし、手軽に始められるからといって、リスクが小さいわけではありません。
最後に、この記事で紹介した大切なポイントを振り返っておきましょう。
- 元本保証はない:優先劣後方式があっても、損失を完全に防げるわけではありません。
- 途中解約や償還の遅れに注意する:運用期間が決まっていても、予定どおりにお金が戻るとは限りません。
- 利回りだけで選ばない:運営会社の実績や物件の内容、利益の出る仕組みを確認しましょう。
- 税金も考えて判断する:一般的な匿名組合型では、分配金から20.42%が源泉徴収されます。
- 生活に必要なお金は投資しない:余裕資金の範囲で、無理なく取り組むことが大切です。
資産運用というと、どうしても「いくら増えるのか」に目が向きがちです。もちろん、お金を増やすことは大切です。
しかし、資産運用で大事なのは、利益だけでなく、家計全体のバランスを考えることです。
将来のために投資を始めたのに、急な出費で生活が苦しくなってしまっては本末転倒ですよね。不動産クラウドファンディングも、数ある資産運用方法の一つにすぎません。まずは仕組みを理解し、自分のお金の状況に合っているかを考えてみましょう。
投資が初めての方は、NISAや投資信託なども比較しながら、少しずつ金融知識を身につけていくのがおすすめです。
焦って始める必要はありません。自分が納得できる方法を選び、無理のない範囲で資産形成を続けていきましょう。
不動産クラウドファンディングに興味がある方は、TORCHESの募集情報も選択肢の一つとして確認してみてください。
大切なのは、想定利回りの高さだけで判断せず、リスクも理解したうえで投資することです。
うどまるお金を増やすことも大切ですが、今の暮らしを守ることも忘れずに。自分のペースで、無理のない資産形成を続けていきましょう!
コメント