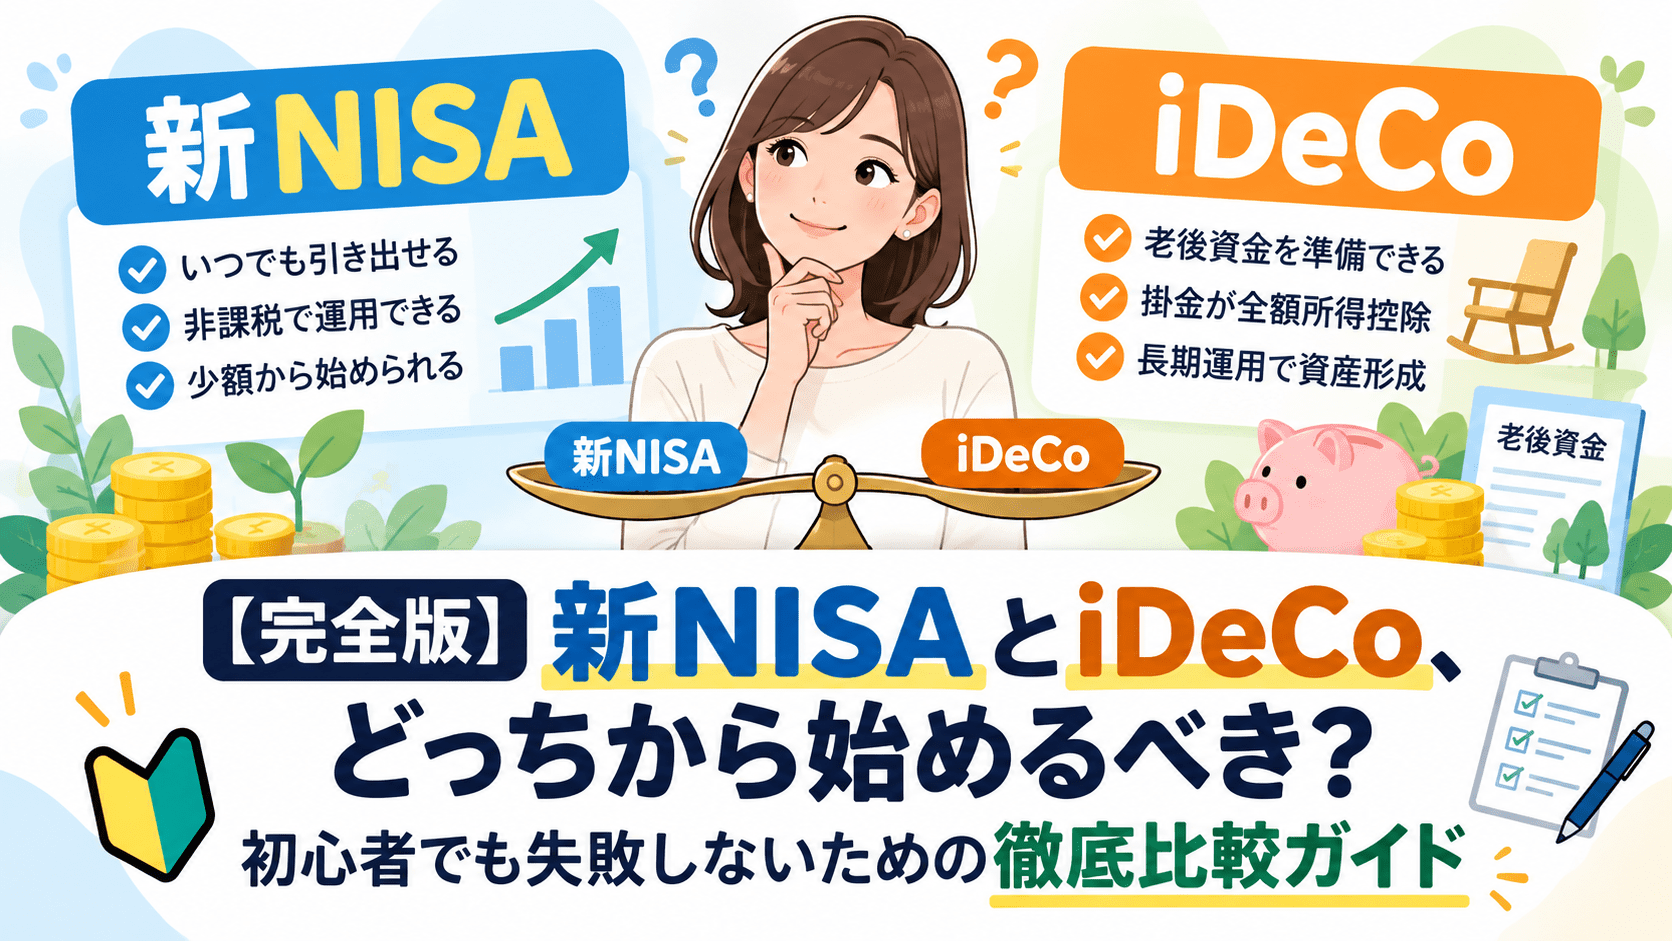
「新NISAとiDeCoの違いがわからない」「資産運用を始めたいけれど、どちらを優先すればよいのだろう」と迷っていませんか。
どちらも税制優遇を受けながら資産形成に取り組める制度ですが、税金が優遇される仕組みや、お金を引き出せる時期は同じではありません。
資金の使い道がまだ決まっていない方や、引き出しやすさを重視する方は新NISAを優先する考え方があります。一方、老後まで使わない資金があり、掛金の所得控除を活用できる方は、iDeCoを先に始める選択肢も有力です。
この記事では、新NISAとiDeCoの違いを比較し、それぞれのメリット・注意点と、自分に合った始め方を解説します。
この記事の筆者:「うどまる」
沖縄在住。
建設業とトラックドライバーを経て、2021年よりブロガー兼Webライターとして活動中。
3級ファイナンシャルプランニング技能士、簿記3級資格保持者。
新NISAとiDeCoの違いを比較|どちらも資産形成を支える制度
新NISAは投資で得た利益を非課税にする制度で、iDeCoは自分で掛金を積み立て、運用して老後に受け取る私的年金制度です。まずは、両者の主な違いを確認しましょう。
どちらも、利用すれば必ずお金が増える制度ではありません。株式や投資信託などで運用する場合、値下がりによって投資した金額を下回る「元本割れ」が起こる可能性があります。
| 比較項目 | 新NISA | iDeCo |
|---|---|---|
| 主な使い道 | 教育費・住宅資金・老後資金など | 老後資金 |
| 掛金・購入代金の所得控除 | なし | 掛金全額が対象 |
| 運用中の税制優遇 | 対象商品の売却益や配当・分配金が非課税 | 運用益が非課税 |
| 受け取るときの扱い | 対象商品の売却益は非課税 | 受取方法に応じた控除があるが、課税される場合もある |
| 資金の引き出し | 年齢による制限なし。売却・出金に必要な日数は商品等による | 原則60歳まで不可。加入期間によって受取開始が遅くなる |
| 利用・加入対象 | 利用する年の1月1日時点で18歳以上の国内居住者 | 国民年金の被保険者など、所定の加入条件を満たす方 |
| 投資・拠出の上限 | 年間最大360万円 | 加入区分や企業年金の有無等によって異なる |
| 主な費用 | 商品の信託報酬・売買手数料など | 加入・口座管理等の手数料と、商品の信託報酬など |
 うどまる
お得さだけでなく、「いつ使うお金なのか」も比べると、自分に合う制度を選びやすくなりますよ
新NISAとは?運用益が非課税になる仕組みとメリット
新NISAとは、国が用意した最強の非課税投資制度です。
通常、上場株式や株式投資信託などの売却益・配当等には、原則として適用される税率は20.315%です。新NISAでは、対象商品をNISA口座で購入すると、これらの利益に対する税金が非課税になります。
ただし、口座を開設するだけでは、課税口座で保有している商品の利益まで非課税になるわけではありません。NISA口座で対象商品を購入する必要があります。
つみたて投資枠と成長投資枠を併用できる
2024年に始まった新NISAは、「つみたて投資枠」と「成長投資枠」を使える仕組みです。それぞれの違いを確認しましょう。
| 項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 年間投資枠 | 120万円 | 240万円 |
| 主な対象商品 | 長期・積立・分散投資に適した一定の投資信託など | 対象となる上場株式・投資信託など |
| 購入方法 | 定期的・継続的な積立購入 | 一括購入・積立購入 |
| 非課税保有期間 | 無期限 | 無期限 |
両方の枠を併用すると、年間最大360万円まで投資できます。非課税保有限度額は取得金額ベースで合計1,800万円、そのうち成長投資枠で保有できるのは1,200万円までです。
成長投資枠は、短期売買や積極的な運用専用の枠ではありません。対象となる投資信託を長期保有する方法にも活用できます。
資金を使う時期に合わせて売却できる
新NISAには、iDeCoのような年齢による引出制限がありません。保有商品を売却し、教育費や老後の生活費などに充てることができます。
ただし、売却しても、その場ですぐに現金を受け取れるとは限りません。取引が成立してから代金を受け渡すまでの期間があり、出金できる日程は商品や金融機関によって異なります。
また、お金が必要な時期に価格が下がっている可能性もあるため、近いうちに支払う学費や住宅の頭金をすべて投資に回すことは避けましょう。
非課税保有限度額は翌年以降に再利用できる
NISA口座の商品を売却すると、その商品の取得金額分について、翌年以降に非課税保有限度額を再利用できます。
例えば、100万円で購入した商品を120万円で売却した場合、翌年以降に再利用できるのは取得金額の100万円分です。再利用する際も年間投資枠の上限が適用され、売却した年の年間投資枠が復活するわけではありません。
損失の扱いや配当の受取方法には注意が必要
NISA口座で発生した損失は、課税口座の利益と相殺する「損益通算」や、翌年以降に損失を繰り越す「繰越控除」ができません。
さらに、国内上場株式やETF・REITの配当・分配金を非課税にするには、原則として証券会社の口座で受け取る「株式数比例配分方式」を選ぶ必要があります。受取方法は、利用する証券会社で確認してください。
うどまるNISAは引き出しやすくても、値下がりする可能性はあります。なので、近いうちに使うお金は分けておいたほうがいいです
iDeCoとは?老後資金を積み立てながら税制優遇を受けられる制度
iDeCoは、自分で掛金を拠出し、金融機関が提示する商品から運用先を選ぶ私的年金制度です。投資信託のほか、定期預金などの元本確保型商品を選べる場合もあります。
主な税制上のメリットは、「掛金の所得控除」「運用益の非課税」「受取時の控除」の3つです。
掛金全額が所得控除の対象になる
その年に支払ったiDeCoの掛金は、全額が「小規模企業共済等掛金控除」の対象となります。税金を計算する際の所得から掛金を差し引くことで、所得税・住民税の負担を軽減できる仕組みです。
掛金全額が、そのまま税金から差し引かれるわけではありません。実際の軽減額は、本人の所得や適用される税率などによって変わります。
所得税・住民税が課されていない方には、掛金控除による税負担の軽減効果はありません。また、個人払込の場合、控除を受けるには年末調整や確定申告での手続きが必要です。
運用益が非課税で、受取時にも控除がある
iDeCoでは運用中の利益が非課税になり、受取時には受取方法に応じた控除を利用できます。年金として受け取る場合は「公的年金等控除」、一時金として受け取る場合は「退職所得控除」の対象です。
ただし、受取時まで必ず非課税になるわけではありません。受取額やほかの年金・退職金との関係によって税金がかかるため、受取方法と時期も含めて考えましょう。
原則60歳まで引き出せず、加入条件もある
iDeCoに拠出した資金は、原則として60歳まで引き出せません。老後資金を使わずに積み立てやすい一方、急な出費への備えには使いにくい制度です。
60歳から受け取るには、60歳になるまでの確定拠出年金の通算加入者等期間が10年以上という条件を満たさなければなりません。10年未満の場合は61〜65歳に繰り下がり、60歳以上で初めて加入する場合は、原則として加入から5年経過後に受け取れます。
加入対象は国民年金の被保険者などで、条件を満たす60歳以上の方も対象です。ただし、国民年金保険料の免除を受けている方や、勤務先の企業型DCでマッチング拠出を利用している方などには加入制限があるため、申込前に資格を確認してください。
最低掛金は月5,000円で、上限は加入区分によって異なる
iDeCoの掛金は月5,000円から、1,000円単位で設定できます。2026年9月30日時点の主な上限は以下のとおりです。
| 加入区分 | 月額上限 |
|---|---|
| 自営業者などの第1号加入者 | 6万8,000円 |
| 企業年金のない会社員 | 2万3,000円 |
| 企業年金のある会社員・公務員 | 最大2万円 |
| 第3号被保険者 | 2万3,000円 |
| 国民年金任意加入者 | 6万8,000円 |
※自営業者などと任意加入者には、国民年金基金の掛金や付加保険料との合算上限が適用されます。企業年金のある方は、企業型DCの事業主掛金や確定給付企業年金等の掛金相当額によって、iDeCoの上限が下がることもあるため、勤務先に確認してください。
うどまるiDeCoを選ぶ前に、「老後まで使わずに置けるお金か」「所得控除のメリットがあるか」を考えることが大事です
新NISAとiDeCoはどっちから始める?目的と家計で判断する
優先順位を決める際は、「何のためのお金か」「いつ使うか」「所得控除の効果があるか」の3点を判断の基準にしてください。
使い道が未定・引き出しやすさを重視するなら新NISA
教育費や住宅購入費など、老後より前に使う可能性がある資金については、引出制限のない新NISAを優先する考え方があります。将来の使い道がまだ決まっていない方にとっても、柔軟に対応しやすい選択肢です。
ただし、引き出しやすくても、値下がりのリスクはなくなりません。使う時期が近い資金は預貯金で確保し、長期間運用できるお金を投資に回しましょう。
老後まで使わない資金があり、所得控除を活用できるならiDeCo
所得税・住民税を納めていて、老後まで使わない資金を積み立てられる方は、iDeCoを優先する選択肢があります。運用益の非課税に加え、掛金の所得控除を受けられるためです。
一方で、生活費に余裕がない状態で掛金を増やすと、急な出費への対応が難しくなります。節税額だけで決めず、引出制限や手数料、受取時の税金も含めて判断してください。
家計に余裕があれば併用もできる
新NISAとiDeCoは、どちらか一方しか使えない制度ではありません。それぞれの条件を満たせば併用できます。
例えば、老後専用の資金はiDeCo、用途を柔軟に決めたい長期の運用資金は新NISAという分け方も可能です。無理に両方を始める必要はないため、家計に合う金額から検討しましょう。
うどまるみんなと同じ制度を選ぶ必要はありません。自分の家計と、お金を使う時期に合わせて考えましょう
初心者が資産運用を始める前に押さえたい4つのポイント
新NISAとiDeCoは初心者でも始めやすい制度ですが、投資の知識がないと「こんなはずじゃなかった……」と後悔する可能性もあります。
これから資産運用を始める方は、以下の4つのことに注意してください。
1.生活費と近いうちに使うお金を預貯金で確保する
投資を始める前に、日常の生活費や急な出費に備えるお金、近いうちに支払う予定のある資金を確保しましょう。必要な金額は一律ではありません。収入の安定性や家族構成などに合わせて考えましょう。
物価の上昇率が預金の利息による増加率を上回ると、預貯金の購買力は実質的に低下します。ただし、投資もインフレへの対策効果や利益が保証されるわけではありません。
「貯金だけではいけない」と考えるのではなく、すぐに使う資金は預貯金、長期の資産形成には投資というように、目的に合わせて使い分けましょう。
2.複利を理解し、無理のない金額で長く続ける
複利とは、運用で得た収益を元本に加え、その収益も含めて運用することです。利益を再投資することで、長期的な資産形成への効果が期待できます。
ただし、毎年一定の利益が出るとは限りません。長く積み立てれば必ず増えると考えず、値下がりしても生活に影響しない金額を設定しましょう。
3.商品の費用とiDeCoの口座管理費用を確認する
投資信託には、保有中の信託報酬などの費用がかかります。同じような投資対象の商品を比較する際は、運用方針と併せて費用も確認してください。
iDeCoでは、商品にかかる費用に加え、加入時や口座管理などの手数料も必要です。金融機関の運営管理手数料が無料でも、制度全体の費用が無料になるわけではありません。
例えば、楽天証券では2026年9月30日時点で、新規加入・移換時に2,829円、毎月掛金を拠出する場合に月171円の費用がかかります。投資信託の信託報酬などは別途必要となるため、利用する金融機関の料金表を確認しましょう。
4.分散投資でも損失は起こると理解する
多くの企業や地域に投資することで、特定の企業だけに資金を集中させるリスクを抑えられます。全世界株式型の投資信託は、企業や地域を広く分散できる選択肢の一つです。
ただし、全世界株式は基本的に株式への投資なので、世界的な株価下落の影響を受けます。為替変動によって、円で見た運用成果が変わる点にも注意が必要です。
分散の方法には、企業・地域の分散だけでなく、株式・債券などの資産の分散もあります。値下がりにどの程度耐えられるかを考え、預貯金を含めた全体の配分を決めましょう。
うどまる生活を守る貯金を確保してから、無理のない金額で始めることが、長く続けるための第一歩です
2026年12月以降のiDeCo改正予定も確認しておこう
iDeCoでは、2026年12月1日に加入対象の拡大と拠出限度額の引き上げが施行予定です。現行制度との主な違いを確認してください。
| 改正項目 | 2026年12月1日からの変更予定 |
|---|---|
| 加入対象 | 一定の条件を満たす70歳未満の方まで拡大 |
| 会社員等の拠出限度額 | 企業年金とiDeCoの共通限度額を月6万2,000円へ引き上げ |
| 自営業者等の拠出限度額 | iDeCoと国民年金基金の共通限度額を月7万5,000円へ引き上げ |
会社員全員が、iDeCoだけで月6万2,000円を拠出できるという意味ではありません。企業年金がある方にとっては、その掛金等を含めた上限です。また、加入年齢の拡大にも老齢基礎年金やiDeCoの老齢給付金の受給状況などの条件があります。
第3号被保険者の拠出限度額は、月2万3,000円のままです。
さらに、国民年金基金連合会の加入中の手数料は、2027年1月26日の掛金引落しから変更されます。現在の「掛金納付の都度105円」から「月額120円」となり、金融機関等の費用は別途必要です。
うどまる上限が増えても、いっぱいまで積み立てる必要はないので、家計に合う金額を選んでくださいね
新NISA・iDeCoを始める手順
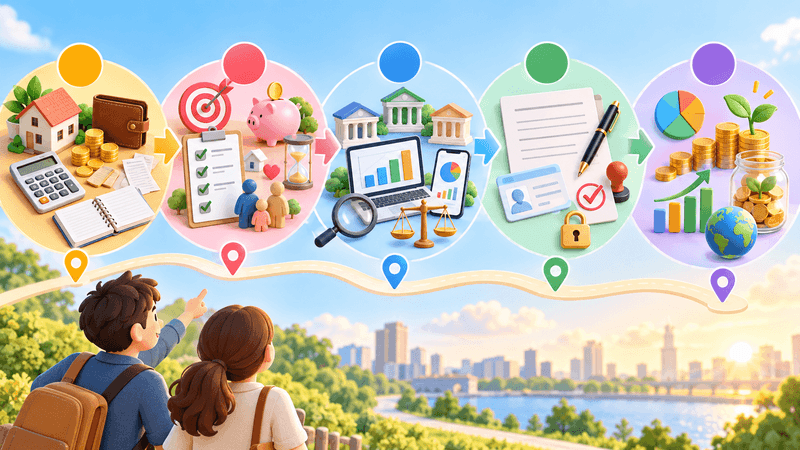
新NISAとiDeCo、どちらを優先するか決めたら、次の順番で準備を進めましょう。
- 家計を確認する:生活費や急な出費への備えを確保し、長期間使わずに置ける金額を把握します。
- 目的と利用条件を確認する:資金を使う時期を考え、iDeCoでは加入資格と掛金上限、所得控除の効果も確認してください。
- 金融機関を比較する:取り扱う商品、費用、画面の使いやすさ、サポートなどを確認します。
- 口座開設・加入手続きをする:各金融機関の案内に沿って、本人確認書類などを準備しましょう。
- 商品と積立額を決める:商品の投資対象やリスクを確認し、家計に無理のない金額で始めます。
例えば、新NISAの積立を月5,000円から始める方法もあります。最低購入額は金融機関や商品によって異なるため、申込前に確認してください。
iDeCoの個人払込を選んだ場合は、加入後の年末調整や確定申告で、掛金の所得控除を申告することも忘れないようにしましょう。
うどまる口座を開く前に、買いたい商品と費用を確認しておくと、金融機関を選びやすくなりますよ
新NISAとiDeCoについてよくある質問

Q1:新NISAに投資すると、所得税や住民税も安くなりますか?
A1:新NISAには、購入代金を所得から差し引く仕組みはありません。税制上のメリットとして、対象商品の売却益や配当・分配金などが非課税になります。
Q2:iDeCoは途中で積立を止められますか?
A2:所定の手続きによる掛金の拠出停止は可能です。ただし、積立を止めても原則60歳まで資金を引き出せず、運用を続ける間の口座管理費用などがかかる場合があります。
Q3:投資信託なら、専門家に任せるので安心ですか?
A3:投資信託は、集めた資金を運用会社が株式や債券などに投資する商品です。個別銘柄を自分で選ぶ手間を減らせますが、利益や元本が保証されるわけではありません。
Q4:新NISAとiDeCoは併用できますか?
A4:はい、それぞれの利用・加入条件を満たせば併用できます。例えば、老後専用の資金はiDeCo、使い道を柔軟に決めたい長期の運用資金は新NISAに分ける方法です。
ただし、無理に両方を始める必要はありません。生活費や急な出費への備えを確保したうえで、家計に合う金額から検討しましょう。
うどまるわからないことは確認してから始めれば大丈夫。仕組みやリスクを理解することも、大切な準備です
まとめ|引き出しやすさは新NISA、老後資金と所得控除はiDeCoが判断の軸
新NISAとiDeCoのどちらを先に始めるかは、資金の目的と家計の状況によって変わります。
- 使い道が未定・引き出しやすさを重視する:新NISAを優先する考え方があります。
- 老後まで使わない資金があり、所得控除を活用できる:iDeCoを優先する選択肢が有力です。
- 家計に余裕があり、目的ごとに資金を分けたい:両制度の併用も検討できます。
まずは生活費や近いうちに使うお金を確保し、無理なく続けられる金額を考えましょう。制度の違いと投資のリスクを理解したうえで、自分の目的に合う一歩を選ぶことが大切です。
うどまる焦って両方を始めなくても大丈夫です。まずは自分に合う制度を、無理のない金額で活用しましょう
コメント